Marcas de AI Box: Guía Fiscal y Técnica para PYMEs
Descubre qué marcas de AI Box existen, sus diferencias técnicas y cómo clasificarlas contablemente en una pyme española, evitando problemas con la AEAT y…
Resumen ejecutivo
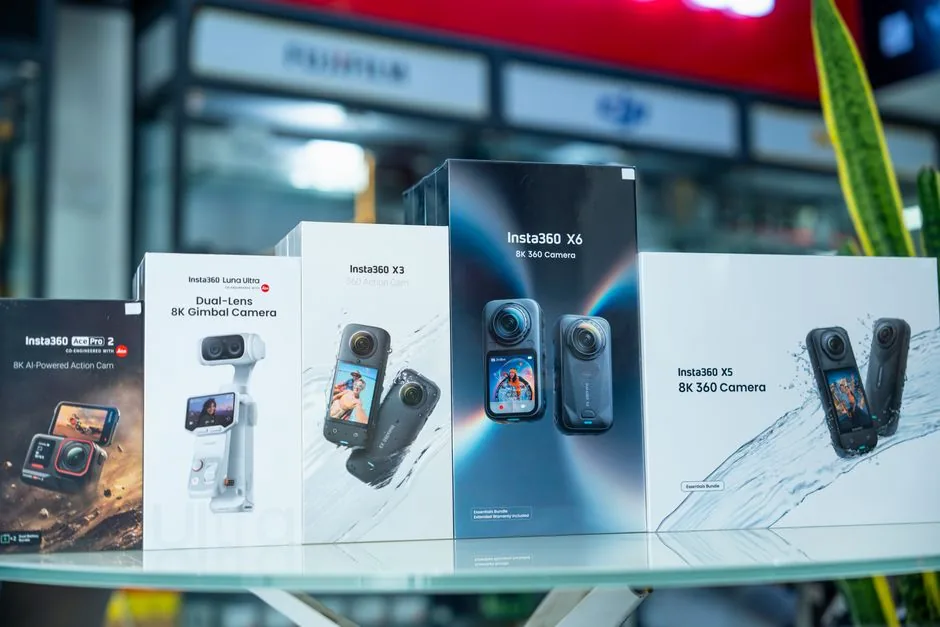
- El término “AI Box” no designa una marca única ni un estándar de mercado, sino una categoría emergente de dispositivos físicos autónomos que empaquetan modelos de IA localmente.
- La confusión principal del sector no es técnica, sino de nomenclatura: muchas empresas llaman “AI Box” a servidores de inferencia, otras a routers con NPU y otras a kits de desarrollo, lo que genera ruido en las compras corporativas.
- La verdadera barrera de entrada para las pymes españolas no es el coste del hardware, sino la integración contable de la licencia y la fiscalidad del software embebido en el dispositivo.
- No existe un “mejor” AI Box universal; la elección depende de si necesitas inferencia en la nube con latencia aceptable o procesamiento 100% local por privacidad.
- La trazabilidad fiscal de estos dispositivos híbridos (hardware + software) es el punto ciego que más problemas genera en las auditorías de la AEAT a pymes con operativa digital avanzada.
En este artículo
¿Por qué “AI Box” se ha convertido en un término comodín y qué implica para tu pyme?
Imagina que entras en un proveedor de hardware para tu oficina y pides un “AI Box”. Te venden una caja metálica de 5kg, sin pantalla, con una fuente de 300W y un chip con 24GB de VRAM. Le preguntas para qué sirve y te dicen: “Para correr modelos de lenguaje”. Pero no te dicen si es para generar texto, procesar vídeo o hacer inferencia de embeddings. Esa es la escena típica de 2026 en el mercado B2B de IA.
El problema no es el dispositivo. El problema es la ambigüedad. “AI Box” ha dejado de ser un producto específico para convertirse en una etiqueta de marketing. Algunas marcas lo usan para vender estaciones de trabajo compactas. Otras lo usan para vender gateways de IoT con capacidad de IA ligera. Y algunas, las más problemáticas para tu balance, lo usan para vender licencias de software que se ejecutan sobre hardware genérico.
Para un responsable financiero de una pyme española, esta ambigüedad tiene consecuencias directas. Si compras un “AI Box” como un activo fijo de hardware, la depreciación será una cosa. Si es un servicio de software como servicio (SaaS) disfrazado de caja, la deducibilidad es otra. Y si es un híbrido, la clasificación contable se complica enormemente.
En Datali Group hemos visto cómo esta confusión conceptual empieza a aparecer en las declaraciones de impuestos de empresas de logística, retail y servicios profesionales. No es un tema exótico. Es un tema de tesorería y de cumplimiento normativo. Si tu equipo técnico te dice que necesita un “AI Box” para procesar datos de clientes localmente y evitar enviarlos a la nube, tu equipo financiero necesita saber exactamente qué está comprando para tratarlo correctamente en la contabilidad.
La tendencia es clara: la IA se está moviendo desde la nube hacia el borde (edge). Los modelos de IA son más pequeños, más eficientes y más capaces de correr en hardware local. Esto es bueno para la privacidad y la latencia. Pero es malo para la claridad fiscal. Antes, todo era SaaS: pagabas una suscripción, deducía el servicio y listo. Ahora, hay una capa de hardware que hay que amortizar, un software que hay que licenciar y, a veces, una integración que hay que pagar por horas.
No hay una marca dominante. Hay un ecosistema fragmentado. Y esa fragmentación es tu mayor riesgo si no lo gestionas con criterio.
Más allá de la caja: qué hay realmente dentro de un dispositivo de IA local
Para entender el valor real de estos dispositivos, hay que abrir la caja y mirar el interior. Un “AI Box” estándar en 2026 suele tener tres componentes críticos: la unidad de procesamiento (GPU o NPU), la memoria y el sistema operativo.
La GPU es el corazón. No se trata de tener la tarjeta gráfica más potente del mundo, sino de tener la correcta para la tarea. Un modelo de lenguaje de 7 parámetros puede correr en una GPU con 8GB de VRAM. Un modelo de 70 parámetros necesita 48GB o más. La diferencia en precio es abismal. Si tu pyme va a usar IA para resumir correos o generar descripciones de productos, no necesitas una caja de 3.000€. Con una de 800€ que tenga una NPU dedicada es más que suficiente.
La NPU (Neural Processing Unit) es el gran cambio de los últimos dos años. Antes, la IA corría en la CPU (lento) o en la GPU (caro y consume mucha energía). Ahora, las NPUs son chips específicos que hacen esta tarea con una eficiencia energética diez veces superior. Esto cambia la ecuación económica. Un “AI Box” con NPU puede mantenerse encendido 24/7 consumiendo lo mismo que un frigorífico pequeño. Eso es clave para operaciones que necesitan inferencia continua, como el análisis de vídeo en una tienda física o el monitoreo de procesos industriales.
El sistema operativo es el otro gran punto ciego. Muchos “AI Boxes” vienen con Linux preconfigurado, lo que es bueno para la seguridad y la estabilidad, pero malo si tu equipo no sabe administrarlo. Otros vienen con versiones ligas de Windows o incluso con sistemas propietarios. Aquí es donde entra el riesgo de dependencia. Si el sistema operativo es propietario y el proveedor cierra, tu “caja de IA” se convierte en un ladrillo decorativo.
La opinión a contracorriente que te damos es esta: la mayoría de las pymes españolas no necesitan un “AI Box” propio. La mayoría de los casos de uso que plantean las startups y las empresas medianas se resuelven mejor con API de la nube. La latencia de 200ms que te da la nube es aceptable para el 95% de los casos de uso empresariales. El “AI Box” local solo tiene sentido si:
- Tienes datos que por ley (RGPD, secreto industrial) no pueden salir de tu servidor.
- La latencia es crítica (menos de 50ms) para una aplicación en tiempo real.
- El volumen de consultas es tan alto que pagar por token en la nube se convierte en un coste fijo insostenible.
Si no cumples ninguno de esos tres puntos, estás comprando hardware que no te va a amortizar. Estás pagando por capacidad que no vas a usar. Y eso, en contabilidad, es una ineficiencia.
El coste real: hardware vs. integración vs. licencias
Aquí es donde la mayoría de los presupuestos se van al traste. El precio de la “caja” es solo el 30% del coste total de implementación.
El 40% restante va a la integración. Un “AI Box” no funciona solo. Necesita una red, necesita una interfaz, necesita conectarse a tu base de datos. Si tu equipo técnico no tiene experiencia en despliegue de modelos locales, vas a necesitar un consultor externo. Y ese consultor no cobra por hora, cobra por proyecto. Los proyectos de integración de IA local suelen arrancar en los 10.000€ y pueden superar los 50.000€ si hay que adaptar el stack tecnológico.
El 30% final va a las licencias y el mantenimiento. A diferencia de la nube, donde pagas y ya está, el hardware local requiere mantenimiento físico. Las fuentes de alimentación fallan. Los disipadores se atascan. Los discos SSD mueren. Y, lo más importante, los modelos de IA se actualizan. Un modelo que funciona hoy puede quedar obsoleto en seis meses. Si tu “AI Box” no permite actualizar los modelos sin comprar hardware nuevo, te has comprado un obsoleto.
Desde la perspectiva de la gestoría y la dirección financiera, el coste no es solo el CAPEX (inversión inicial). Es el OPEX (gasto operativo) que genera. La electricidad, el espacio en el rack, el personal técnico que lo monitoriza. En una pyme, el coste de oportunidad de tener un técnico de IT dedicando el 20% de su tiempo a mantener una “AI Box” es enorme. Es un coste oculto que rara vez aparece en el ROI que te vende el proveedor.
La estrategia fiscal correcta para estos activos es, en muchos casos, la arrendamiento operativo (leasing) o el servicio de infraestructura como servicio (IaaS) local. ¿Por qué? Porque te permite convertir un gasto de capital en un gasto operativo. Si tu pyme tiene limitaciones de tesorería o si el activo tiene una vida útil técnica corta (como ocurre con la IA), amortizarlo en 3 años puede ser una mala decisión. Es mejor alquilarlo y pagar un servicio mensual. Esto alinea el gasto con el beneficio que genera.
Además, al arrendar, la responsabilidad de la obsolescencia técnica cae sobre el proveedor. Si en un año sale una “AI Box” que es el doble de eficiente, puedes cambiarla sin perder el valor residual del hardware antiguo. Es una opción que muchos responsables financieros están empezando a explorar para gestionar el riesgo tecnológico sin comprometer el balance.
Clasificación contable y fiscal: el punto ciego de la AEAT
Este es el tema que menos te va a gustar, pero es el que más dinero te puede costar. ¿Qué es un “AI Box” a efectos fiscales? ¿Es un bien de equipo? ¿Es un software? ¿Es un servicio?
La AEAT, como cualquier administración tributaria, trabaja con conceptos claros. Un bien de equipo es un activo tangible que se usa en la actividad y se amortiza. Un software es un activo intangible que se amortiza a otro ritmo. Un servicio es un gasto que se deduce en el ejercicio en el que se produce.
El problema es que un “AI Box” es las tres cosas a la vez. Es hardware (tangible), tiene software embebido (intangible) y, a menudo, incluye soporte técnico (servicio). Si lo clasificas todo como “hardware”, vas a amortizar el software muy rápido, lo cual puede ser una ventaja fiscal a corto plazo, pero si la AEAT considera que el software tiene una vida útil de 5 años y tú lo has amortizado en 3, te van a regularizar.
Si lo clasificas todo como “servicio”, vas a deducir el gasto en el momento de la compra. Eso es una gran ventaja de caja. Pero si el activo tiene una vida útil de 3 años, la AEAT va a decir que no es un servicio, es un activo, y te van a exigir que lo amortices.
La solución práctica que recomendamos en Datali Group es la segmentación del precio. Si el proveedor te da un desglose en la factura entre hardware, licencias de software y servicios, clasifica cada parte por separado. Si no te lo da, exígetelo. Es una negociación válida. Si el proveedor no puede o no quiere desglosar, entonces tienes que usar un criterio de estimación razonable y documentarlo en la contabilidad.
Un criterio razonable podría ser: 60% hardware, 30% software, 10% servicios. Es una estimación, pero es defensible si la mantienes constante en el tiempo. La clave es la coherencia. Si este año amortizas el hardware en 3 años y el software en 5, hazlo siempre igual. No cambies de criterio cada ejercicio. La inconsistencia es la señal de alerta que buscan los inspectores.
Además, hay que tener en cuenta el IVA. El hardware suele tener el IVA general. El software a veces tiene tipos reducidos, dependiendo de su categoría. Los servicios tienen el tipo general. Si compras un “AI Box” sin desglosar, vas a pagar el IVA más alto en todo el importe, aunque parte de él pudiera tener un tipo diferente. Es un detalle pequeño, pero en compras de 10.000€ o más, suma.
La trazabilidad es tu mejor aliado. Guarda la factura, guarda la descripción técnica, guarda el contrato de mantenimiento. Si un día un inspector pregunta qué es eso que aparece en tu balance como “Equipo informático - AI Box”, tienes que poder sentar al ingeniero y al contable y explicar, con datos, por qué se clasificó así y por qué se amortiza de esa manera.
Qué esperar de cara a 2026 y 2027: la consolidación del mercado
Si hay algo que hemos aprendido de la tecnología es que la fase de “caos” siempre precede a la “consolidación”. En 2026, el mercado de las “AI Boxes” está en plena fase de caos. Hay decenas de marcas, formatos, precios y casos de uso. No hay un estándar.
Para 2027, vemos dos tendencias claras.
Primera: la estandarización de la interfaz. Los proveedores van a empezar a ofrecer las “AI Boxes” con un protocolo estándar de comunicación, como el Ollama o el vLLM, que permite conectar cualquier modelo de IA de la misma manera. Esto reduce el coste de integración. Si tu “AI Box” habla el mismo idioma que la de tu competencia, el cambio de proveedor es más fácil y menos costoso. Eso aumenta la competencia y baja los precios.
Segunda: la integración con la cadena de suministro. Las marcas grandes de hardware (los que fabrican servidores y estaciones de trabajo) van a empezar a vender “AI Boxes” como una línea de producto más, al lado de los discos duros y las memorias RAM. Esto va a normalizar el precio. Hoy, una “AI Box” tiene un margen de software alto. Mañana, será un hardware más, con un margen de hardware bajo. Eso va a hacer que la barrera de entrada baje.
Para tu pyme, esto significa que no hace falta tener prisa. Si estás evaluando comprar una “AI Box”, no la compres hoy si no la necesitas para mañana. Espera a que el mercado se asiente. En 6 meses, el mismo modelo de IA que corre en una caja de 3.000€ hoy, va a correr en una de 1.500€ con el mismo rendimiento. La tecnología de IA es exponencial. Lo que es caro hoy, es barato mañana.
La única excepción es si tienes un caso de uso crítico que no puedes esperar. Si tu negocio depende de procesar datos localmente por una razón legal o de seguridad, entonces la inversión se justifica. Pero si es una “optimización” o una “ventaja competitiva”, la paciencia es tu mejor estrategia.
Preguntas frecuentes sobre AI Boxes para pymes
¿Es legal comprar un AI Box y no declararlo como activo fijo?
No. Si el dispositivo tiene una vida útil superior a un año y un importe que supera el umbral de inmovilización de tu pyme, es un activo fijo. Ocultarlo es una infracción tributaria. La AEAT cruza datos con proveedores de hardware y es fácil de detectar si no aparece en tu balance pero sí en tu contabilidad de gastos.
¿Puedo deducir el 100% de la compra de un AI Box en un solo ejercicio?
Depende. Si lo clasificas como un activo de baja cuantía (si tu pyme aplica el régimen de baja cuantía), sí. Pero si es un activo de alta cuantía, tienes que amortizarlo. No puedes deducir el 100% de golpe salvo que sea un gasto operativo puro, como una suscripción a un servicio. La compra de hardware es una inversión.
¿Qué pasa si el proveedor de la AI Box cierra?
Es el riesgo mayor de los dispositivos propietarios. Si el proveedor desaparece, pierdes el soporte, las actualizaciones y, a veces, el acceso al sistema operativo. Para mitigar esto, busca proveedores que ofrezcan código abierto o que te den acceso a los drivers y el firmware. Un dispositivo cerrado es una bomba de relojería.
¿La electricidad de un AI Box es deducible?
Sí, es un gasto operativo de la actividad. Se deduce al igual que la luz de la oficina. No tiene ninguna especialidad fiscal. Es un gasto corriente. Asegúrate de que la factura de la luz incluya el consumo del equipo si estás en una instalación dedicada, o que lo incluyas en el prorrateo si está en una instalación compartida.
¿Puedo usar un AI Box para generar contenido y no pagar impuestos sobre ello?
La pregunta está mal planteada. El AI Box es una herramienta. Si usas esa herramienta para generar ingresos, esos ingresos tributan. Si usas la herramienta para generar contenido que vendes, la venta tributa. El dispositivo no te exime de impuestos. Es como preguntar si puedes usar una impresora para imprimir facturas y no pagar IVA. No. La herramienta no modifica la naturaleza del acto económico.
¿Qué es mejor: comprar a plazo o alquilar un AI Box?
Depende de tu perfil de riesgo. Si crees que la tecnología va a cambiar mucho en 2 años, alquila. Te da flexibilidad. Si crees que vas a usarlo 5 años y la tecnología es estable, compra a plazo. Te da propiedad y, al final, el activo es tuyo. Para la mayoría de las pymes en 2026, el alquiler es la opción más segura por la rapidez de obsolescencia del software de IA.
¿Puedo amortizar un AI Box en 1 año?
Solo si la vida útil técnica del dispositivo es de 1 año. Eso es muy improbable para hardware de calidad. La vida útil de un servidor o una estación de trabajo suele ser de 3 a 5 años. Amortizarlo en 1 año es una ventaja fiscal, pero es una señal de alerta para la AEAT. Si lo haces, ten muy bien documentado por qué crees que el activo se deprecia tan rápido.
¿Incluye el IVA la compra de un AI Box con software embebido?
Sí, incluye IVA. Pero el tipo puede variar si el software se factura por separado. Si viene todo en una factura sin desglosar, suele aplicar el tipo general. Si puedes conseguir una factura desglosada, revisa si el software tiene un tipo reducido. Es un ahorro pequeño, pero es ahorro.
¿Qué pasa con la garantía del AI Box?
La garantía es parte del precio del activo. No se amortiza por separado. Si la garantía es de 3 años y el activo se amortiza en 3 años, perfecto. Si la garantía es de 1 año y el activo se amortiza en 3, los últimos 2 años vas a correr el riesgo de averías. Ese riesgo se puede cubrir con un seguro de equipos, que es un gasto operativo deducible.
¿Puedo transferir un AI Box a otra sede y seguir amortizando?
Sí, siempre que continúe en la misma actividad económica. Si lo llevas de una oficina a otra de tu misma empresa, no hay impacto fiscal. Si lo vendes a otra empresa, entonces sí, tienes que dar de baja el activo y tributar la plusvalía o minusvalía. La amortización acumulada hasta ese momento reduce la base imponible.
La decisión financiera, no la técnica
Al final, comprar un “AI Box” no es una decisión técnica. Es una decisión financiera. Tu equipo de IT puede decirte que es “cool” o que “es el futuro”. Tu equipo de ventas puede decir que “necesitamos IA para vender más”. Pero tu equipo financiero tiene que preguntar: ¿Cuánto cuesta? ¿Cuánto genera? ¿Cuánto tarda en pagarse? ¿Qué riesgo tengo si falla?
La IA local es una herramienta potente. Pero no es mágica. No va a resolver tus problemas de ventas ni de productividad por sí sola. Va a resolver el problema de latencia o privacidad que tengas. Si no tienes ese problema, no la necesitas.
En Datali Group, nuestro trabajo no es venderte tecnología. Nuestro trabajo es asegurarnos de que cuando compres tecnología, la trates correctamente en tus cuentas. Que no tengas sorpresas en la declaración. Que tu tesorería no se resienta por una amortización mal planteada. Que tu equipo técnico no se quede con un hardware obsoleto porque no planeaste el ciclo de vida del activo.
La tecnología avanza. La fiscalidad también. Pero ambas se mueven en paralelo. Tu trabajo es mantener el equilibrio entre ambas. Y para eso, necesitas un socio que hable el idioma de los ingenieros y el de los inspectores.
DATALI GROUP
Tu IA, ordenada en tus cuentas. Más de 200 pymes confían en nuestro rigor para digitalizarse sin sorpresas fiscales.
consulta gratuita
Sigue leyendo
Libro Contable Agéntico: IA Autónoma para PYMEs Españolas
Descubre cómo el libro contable agéntico, impulsado por IA autónoma, transforma la gestión financiera de pymes españolas, garantizando reconciliación…
IA Agéntica en e-Commerce: Impacto Fiscal y Contable
Descubre cómo la IA agéntica transforma el comercio online, multiplica los volúmenes de venta y plantea nuevos retos fiscales y contables para pymes y…
Marcas IA Más Valiosas: Qué Significa para tu Pyme en 2026
Descubre cómo NVIDIA, OpenAI y otras IA líderes transforman la contabilidad, fiscalidad y el stack tecnológico de las pymes españolas en 2026.